איך להתחיל עם תיק השקעות פאסיבי צעד-אחר-צעד? פותחים חשבון בבית השקעות ישראלי, מגדירים הוראת קבע חודשית, ומשקיעים במדד עולמי רחב (כמו MSCI World או S&P 500) דרך קרן סל. זה לא דורש ידע מעמיק בשוק ההון, לא דורש הרבה זמן, ולא דורש הון התחלתי גדול. המאמר הזה עובר על כל השלבים, כולל מה שרוב המדריכים מדלגים עליו.
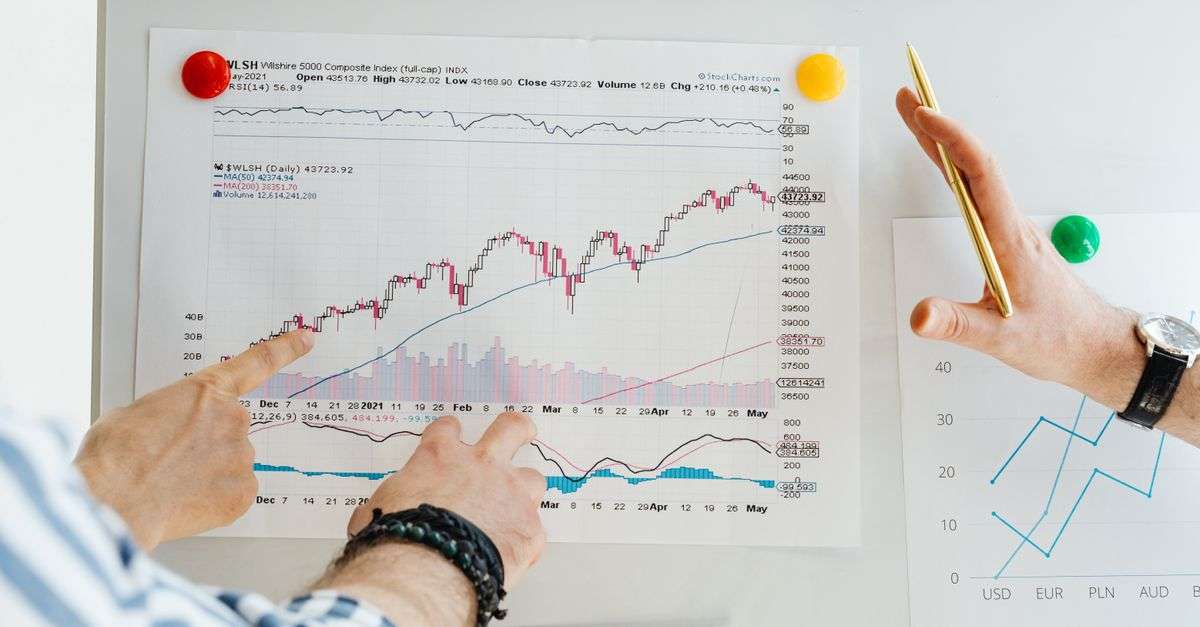
Photo: https://kaboompics.com/ (Pexels)
למה “פאסיבי” ולא “אקטיבי”?
השקעה פאסיבית פירושה שאתה לא מנסה לנצח את השוק. אתה פשוט עוקב אחריו.
מחקרים מראים שמעל 90% ממנהלי הקרנות האקטיביות לא מצליחים להכות את המדד לאורך עשר שנים. מדוע שתנסה אתה?
השקעה פאסיבית עובדת כך:
– קונים קרן סל (ETF) שעוקבת אחרי מדד רחב
– משלמים דמי ניהול נמוכים מאוד (0.07%-0.5% בשנה)
– לא עושים כלום. מחכים.
זה לא מרגיש מספיק דרמטי, אבל זו בדיוק הנקודה. ההשקעה הפאסיבית הממוצעת הניבה תשואה שנתית של 7%-10% בעשורים האחרונים, לעומת רוב המשקיעים האקטיביים שהניבו פחות אחרי עמלות.
שלב 1: הגדרת המטרה וטווח הזמן
לפני שפותחים חשבון, צריך לדעת בשביל מה אתה חוסך.
המטרה קובעת את הגישה:
| מטרה | טווח זמן | רמת סיכון מומלצת |
|---|---|---|
| פנסיה / חופש פיננסי | 15 שנה+ | גבוהה (80-100% מניות) |
| רכישת נכס | 5-10 שנים | בינונית (60-70% מניות) |
| כרית ביטחון + תשואה | 3-5 שנים | נמוכה (30-50% מניות) |
אם אתה בן 30 וחוסך לפנסיה, אתה יכול להרשות לעצמך ירידות זמניות בשוק. הזמן עובד לטובתך. אם תצטרך את הכסף בעוד 3 שנים, זה סיפור אחר לגמרי.
כמה כסף צריך להתחיל?
בישראל, רוב בתי ההשקעות מאפשרים להתחיל מ-1,000 שקלים. יש כאלה שמאפשרים פחות. ההפקדה החודשית שאני ממליץ עליה: לפחות 500 שקלים לחודש. אפילו 200 שקל לחודש עדיפים על לא כלום.
שלב 2: בחירת הפלטפורמה הנכונה
בישראל יש כמה אפשרויות מרכזיות להשקעה פאסיבית:
בתי השקעות ישראליים (מסלקה, מיטב, הראל):
– רגולציה ישראלית, תיאום מס אוטומטי
– ממשק בעברית
– דמי ניהול גבוהים יותר בממוצע
פלטפורמות בינלאומיות (Interactive Brokers):
– גישה ישירה ל-ETF זולים יותר
– דמי ניהול נמוכים מאוד
– דרישות מס ידניות, יותר בירוקרטיה
לרוב המתחילים, אני ממליץ להתחיל בבית השקעות ישראלי. זה פשוט יותר, ולא תצטרך להתמודד עם דיווח מס עצמאי בשנה הראשונה.
עם הזמן, אפשר לפתוח חשבון ב-Interactive Brokers לצד ולהשוות.
אגב, נכנסים יותר לעומק על מכירת קורסים דיגיטליים בכתבה נפרדת.
אם רוצים להעמיק בנושא, מומלץ לקרוא את AI לשירות לקוחות.
שלב 3: בחירת מוצרי ההשקעה
כאן רוב האנשים מסבכים דברים שלא צריכים להיות מסובכים.
קרנות סל (ETF) לתיק פאסיבי פשוט
שלושה ETF שמכסים כמעט הכל:
- MSCI World (למשל VT, IWDA), 1,600 חברות מהעולם המפותח, בסיס לכל תיק
- S&P 500 (למשל VOO, IVV), 500 החברות הגדולות בארה”ב
- אג”ח ממשלתי (למשל AGG, BNDW), לאיזון ולהורדת תנודתיות
תיק קלאסי למתחיל בן 30-40: 80% מניות עולמיות, 20% אג”ח.
תיק ל”כל מזג אוויר” לפי ריי דאליו: 30% מניות, 40% אג”ח ארוך, 15% אג”ח בינוני, 7.5% זהב, 7.5% סחורות. זה מצמצם תנודתיות, אבל גם תשואה לטווח ארוך.
מה לא לקנות
- מניות בודדות (סיכון מרוכז)
- קריפטו כבסיס של התיק (תנודתיות קיצונית)
- קרנות “מנוהלות” עם דמי ניהול מעל 1% (מכרסמות ברווחים לאורך זמן)
בשלב הזה כדאי להזכיר שתיק השקעות פאסיבי הוא רק רובד אחד מבניית הכנסה שלא תלויה בשעות עבודה. אם אתה רוצה לראות את התמונה המלאה של אפשרויות ההכנסה פסיבית מחנות אונליין שמשלימות תיק השקעות, שווה להעמיק בכך. גם נושא ה30 רעיונות להכנסה נוספת רלוונטי כשמחשבים את הסכום החודשי שאפשר להפנות להשקעות.
שלב 4: הגדרת הוראת קבע והשקעה אוטומטית
זה הצעד שהכי פחות אנשים עושים, ושהכי חשוב.
הוראת קבע חודשית = השקעה אוטומטית
כשאתה מגדיר הוראת קבע, אתה מסיר את ההחלטה מהמשוואה. לא צריך לזכור, לא צריך לבדוק תזמון, ולא צריך להתלבט אם “עכשיו זה זמן טוב לקנות”.
Dollar Cost Averaging (ממוצע עלות):
כשקונים כל חודש בסכום קבוע, קונים יותר יחידות כשהמחיר נמוך, ופחות כשהוא גבוה. זה מוריד את המחיר הממוצע שלך לאורך זמן, בלי שתצטרך לחשוב על זה.
לדוגמה: משקיע שהשקיע 1,000 שקל בחודש ב-S&P 500 מ-2016 ועד 2026 הכה בביצועים שלו כמעט כל משקיע שניסה לתזמן את השוק.
שלב 5: מיסוי ומה שחשוב לדעת לפני
בישראל, רווחי הון ממוסים ב-25%. זה קבוע, לא משנה כמה הרווחת.
כמה דגשים חשובים:
- קרנות סל ישראליות (כמו אלה של מיטב) מנכות מס אוטומטית, אתה לא צריך לדווח בנפרד
- ETF זרים (כמו VOO) דורשים דיווח עצמי מול רשות המסים, פעם בשנה
- קיזוז הפסדים: אפשר לקזז הפסדי הון כנגד רווחים. כדאי לעקוב אחרי זה
- פטור ממס בקופת גמל להשקעה: מכשיר ישראלי שמאפשר השקעה פאסיבית בפטור ממס עד משיכה. מומלץ לנצל עד 70,000 שקל בשנה (תקרה נכון ל-2026)
הכלל הפשוט: התייעץ עם רואה חשבון לפני שפותחים ETF זר. חמש דקות שיחה יכולות לחסוך בלבול רב בשנה הבאה.
שלב 6: ניטור תיק ואיזון מחדש
התיק הפאסיבי לא דורש תשומת לב יומיומית. אבל הוא דורש “איזון מחדש” פעם בשנה.
מה זה איזון מחדש?
נניח שהתחלת עם 80% מניות ו-20% אג”ח. אחרי שנה טובה בשוק המניות, התיק עשוי להגיע ל-88% מניות ו-12% אג”ח. איזון מחדש פירושו מכירה של חלק מהמניות וקניית אג”ח, כדי לחזור ל-80/20.
כמה פעמים לבדוק?
- ניטור: פעם בחודש, 10 דקות
- איזון: פעם בשנה, או כשהתיק סוטה ב-5%+ מהיעד
לא יותר מזה. כל “בדיקה” נוספת נוטה להוביל להחלטות רגשיות שפוגעות בתשואה.
איך תיק השקעות פאסיבי משתלב עם בניית הכנסה דיגיטלית?
תיק השקעות פאסיבי הוא רובד אחד. הוא עובד הכי טוב כשיש הכנסה פעילה שמזינה אותו.
הרבה אנשים שמגיעים לחופש פיננסי אמיתי בגיל 35-45 עשו שניים-שלושה דברים במקביל: השקיעו פאסיבית, בנו הכנסה אקטיבית שגדלה, ואפשרו לכסף לעבוד. הכנסה מיוטיוב היא דוגמה טובה, אפשר לראות כמה מרוויחים מיוטיוב ולהבין אם זה מתאים לך כמנוע הכנסה נוסף לצד התיק.
כמובן, בניית עסק איקומרס כמו חנות שופיפיי יכולה לייצר הכנסה חודשית שהולכת ישר להשקעות. לפתיחת חנות שופיפיי יש עלויות נמוכות ביחס לתשואה הפוטנציאלית, וזה מודל שמאפשר לך להגדיל את ה”הכנסה שניתנת להשקעה” כל חודש.
שאלות נפוצות
כמה כסף צריך כדי להתחיל תיק השקעות פאסיבי?
לא הרבה. ברוב הפלטפורמות הישראליות אפשר להתחיל מ-500 עד 1,000 שקלים. הדבר החשוב יותר הוא הקביעות. 500 שקל לחודש לאורך 20 שנה עם תשואה שנתית של 8% הופכים ל-294,000 שקל, ומעל 75,000 שקל מהם הם ריבית דריבית.
האם זה בטוח? מה קורה אם השוק קורס?
שוק המניות ירד ב-50% פעמיים במאה השנים האחרונות, ב-2000 וב-2008. בשני המקרים הוא התאושש תוך כמה שנים ועלה לשיאים חדשים. הסיכון הגדול ביותר הוא למכור בפאניקה בתחתית. מי שנשאר השיג תשואה טובה לטווח ארוך.
מה ההבדל בין קרן נאמנות ל-ETF?
קרן נאמנות נסחרת פעם ביום, לרוב עם דמי ניהול גבוהים יותר. ETF נסחרת כמו מניה לאורך יום המסחר, בדמי ניהול נמוכים יותר. לתיק פאסיבי לטווח ארוך, ETF הוא כמעט תמיד הבחירה הנכונה.
כמה זמן לוקח לראות תוצאות?
ריבית דריבית מתחילה לעבוד מהיום הראשון, אבל את ההשפעה האמיתית מרגישים אחרי 5-7 שנים. אחרי 10-15 שנה, הצמיחה הופכת לדרמטית. זה לא מתאים לאנשים שרוצים תוצאות מהירות, אבל זה בדיוק מה שגורם לו לעבוד.
כמה פעמים ביום צריך לבדוק את התיק?
לא פעם ביום. ממליץ לבדוק פעם בחודש, ולאזן פעם בשנה. בדיקות יומיות גורמות להחלטות רגשיות שמזיקות לתשואה.
סיכום: איך להתחיל עם תיק השקעות פאסיבי צעד-אחר-צעד
ריכוז הצעדים במשפטים:
- הגדר מטרה וטווח זמן לפני כל דבר
- פתח חשבון בבית השקעות ישראלי מורשה
- בחר ETF אחד רחב (MSCI World או S&P 500) כבסיס
- הגדר הוראת קבע לסכום קבוע מדי חודש
- בדוק פעם בחודש, אזן פעם בשנה ואל תיגע בתיק בין לבין
- שלב עם מנועי הכנסה נוספים כדי להגדיל את מה שנכנס לתיק
איך להתחיל עם תיק השקעות פאסיבי צעד-אחר-צעד זה לא סוד, ולא מדע טילים. זה משמעת פשוטה ועקבית לאורך זמן.
כדי להבין איך שילוב של תיק השקעות פאסיבי עם עסק דיגיטלי יכול להאיץ את ההגעה לחופש פיננסי, המדריך החינמי 7 שלבים הוא נקודת התחלה טובה. הוא מסביר מ-0 איך בונים הכנסה שלא תלויה בשעות עבודה, ואיך משלבים אותה עם חיסכון חכם.